وثیقه سیمکارت یا طلا؟ ۶ پرسش برای مقایسه پیشنهادها
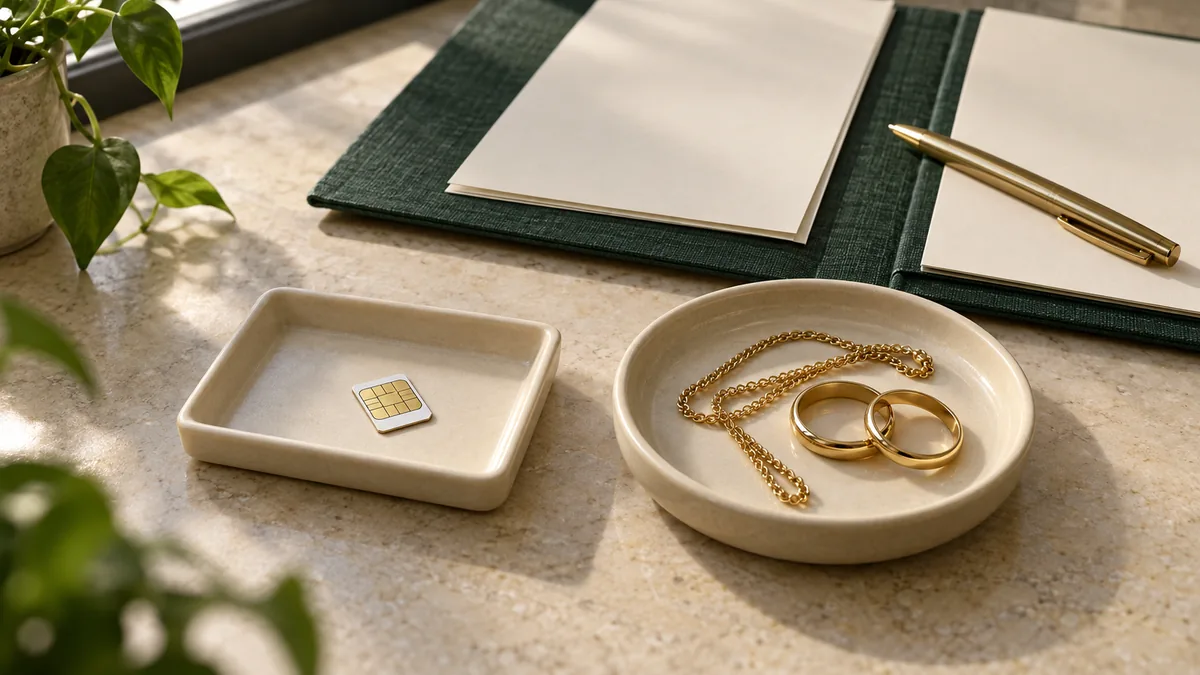
برای مقایسه وثیقه سیمکارت و طلا، فقط ارزش دارایی یا مبلغ اعلامشده را کنار هم نگذارید. از هر پیشنهاد، شش پاسخ مشخص بگیرید: طرف و نوع قرارداد، مبنای ارزشگذاری، وضعیت استفاده و نگهداری، خالص دریافتی، تقویم بازپرداخت و روش آزادسازی. بدون این اطلاعات، ارزانتر یا مناسبتر بودن یک گزینه معلوم نیست.
۱. طرف قرارداد کیست و دقیقاً چه خدمتی پیشنهاد میکند؟
نخست نام طرف قرارداد، عنوان خدمت و سندی را که قرار است امضا شود، برای هر گزینه ثبت کنید. وام رسمی بانک، قرارداد خصوصی وثیقهای یا مضاربه و خرید اقساطی سیمکارت را در یک ردیف ننویسید. خرید قسطی یعنی بررسی پیشنهاد خرید یک شماره؛ آن را بهخودیخود دریافت پول با وثیقه همان شماره تلقی نکنید. نام «وام با سیمکارت» یا «وام طلا» نیز بهتنهایی نوع قرارداد و طرف پاسخگو را روشن نمیکند.
خبر رسمی بانک ملی در ۲۶ آبان ۱۴۰۴ از استفاده از وثیقه طلا در بانک کارگشایی گفته است. این خبر، سابقه معرفی آن خدمت است؛ مبلغ، شرایط یا پذیرش امروز از خبر قدیمی نتیجه نمیشود. برای پیشنهاد بانکی، شرایط روز همان بانک و مسیر درخواست را بررسی کنید. برای پیشنهاد خصوصی نیز نام طرف، نسخه قرارداد و حدود تعهدها را پیش از مقایسه روشن کنید؛ سیم یار در این راهنما بانک یا واسطه مجاز وام بانکی معرفی نمیشود.
۲. ارزشگذاری هر دارایی بر چه اطلاعاتی استوار است؟
درباره سیمکارت، شماره دقیق، اپراتور خدمتدهنده، مالک ثبتشده، وضعیت خط و مرجع پیشنهاد قیمت را در برگه خصوصی خود بنویسید. عنوان «رند» یا قیمت یک آگهی، ارزش پذیرفتهشده برای یک قرارداد را ثابت نمیکند. از طرف پیشنهاد بپرسید چه مدارکی میخواهد، چه کسی ارزشگذاری میکند، پیشنهاد تا چه زمانی اعتبار دارد و چه مبلغی واقعاً قابل بررسی است؛ نسبت ثابت اعتبار به قیمت سیمکارت در این مقاله اعلام نمیشود.
درباره طلا، مشخصات قطعه، وزن مبنای ارزیابی و عیار را جدا از قیمت خرید اولیه ثبت کنید. بپرسید اجرت، نگین و اجزای همراه در محاسبه پیشنهاد چه اثری دارند و نتیجه ارزیابی چگونه به شما اعلام میشود. رویال مینت، عیار را نسبت فنی خلوص توضیح میدهد؛ برای نمونه، ۱۸ عیار یعنی سهم نظری طلا ۱۸ از ۲۴، برابر ۷۵٪. این تعریف فنی، اصالت قطعه یا مبلغ قابل دریافت در ایران را اثبات نمیکند و مقررات کشور دیگر به قرارداد شما تعمیم داده نمیشود.
قیمت آگهی سیمکارت، مبلغ فاکتور طلا، نتیجه ارزیابی و پولی که دریافت میکنید را چهار عدد متفاوت بدانید. قیمت روز یا حفظ ارزش هیچیک تضمین نمیشود. اگر عددی اعلام شده، واحد ریال یا تومان و تاریخ آن را کنار عدد بنویسید تا پیشنهادهای مربوط به دو زمان متفاوت، ظاهراً قابل مقایسه نشوند.
۳. در مدت قرارداد، استفاده و نگهداری دارایی چگونه خواهد بود؟
برای سیمکارت بپرسید خط در نام چه کسی میماند، چه کسی آن را استفاده میکند، وضعیت قبض و دسترسی چگونه تعیین میشود و آیا اقدامی درباره مالکیت قرار است انجام شود. داشتن کارت فیزیکی یا رمز یک برنامه را مدرک انتقال رسمی مالکیت فرض نکنید. راهنمای نقلوانتقال همراه اول، فرایند و مدارک خدمت را جدا بیان میکند؛ از جمله مراجعه همزمان طرفین، مدارک هویتی و تأیید وصول صورتحساب میاندوره در شرایط درجشده صفحه. این راهنمای اپراتور، مجوز یا قرارداد وام نیست.
برای طلا بپرسید چه قطعاتی تحویل میشوند، مشخصات آنها در رسید چگونه ثبت میشود، چه کسی مسئول دریافت است و هنگام پایان قرارداد چگونه با رسید تطبیق داده میشوند. درباره محل نگهداری، مسئولیت حادثه و پوشش بیمه احتمالی از متن و شاهد معتبر همان پیشنهاد پاسخ بخواهید؛ عبارت تبلیغاتی «نگهداری امن» جای سند نیست. راهنمای رسید تحویل طلا برای جزئیات ثبت قطعات است.
اثر عملی را هم بنویسید: آیا خط کاری یا طلایی که به آن نیاز دارید در دوره قرارداد در دسترس شما خواهد بود؟ اگر لازم است خدمت جایگزین تهیه کنید، هزینه و زمان آن را جدا در بودجه بیاورید. دسترسی در مدت قرارداد و حفظ مالکیت، دو پرسش متفاوتاند و پاسخشان باید از همان پیشنهاد گرفته شود.
۴. خالص دریافتی و مجموع پرداخت چقدر است؟
برای هر پیشنهاد، مبلغی که واقعاً به شما میرسد، مبلغ و زمان همه پرداختها و هزینههای جدا را روی یک برگه بنویسید. اگر مبلغی از ابتدا کسر میشود، آن را از پول دریافتی جدا کنید. اگر هزینه ارزیابی، تشکیل پرونده، نگهداری یا انتقال مطرح است، بپرسید رقم قطعی، واحد، زمان پرداخت و پرداختکننده آن کدام است؛ وجود این هزینهها برای همه قراردادها در این مقاله فرض نشده است.
دو پیشنهاد را فقط وقتی از نظر هزینه پولی کنار هم بگذارید که مبلغ خالص، دوره، تاریخ شروع و اقلام هزینه روشن باشند. هزینهای را که داخل مجموع بازپرداخت آمده، بار دیگر به جمع اضافه نکنید. راهنمای هزینه واقعی وام روش مرتبکردن این اعداد را توضیح میدهد؛ اعداد هر پیشنهاد باید با متن و جدول همان قرارداد تطبیق داده شوند.
۵. چه زمانی باید پول پرداخت شود؟ یک مثال فرضی
برابری مجموع پرداخت، به معنی برابری فشار نقدی در هر ماه نیست. اگر پیشنهاد خصوصی شما سود ماهانه و بازپرداخت اصل در پایان دارد، پرداختهای ماهانه را کاهش اصل فرض نکنید؛ برای اصل سررسید پایانی برنامه جدا داشته باشید. در یک پیشنهاد با پرداختهای ترکیبی اصل و هزینه نیز سهم و مانده هر مرحله را از جدول همان قرارداد بخوانید. نوع وثیقه بهتنهایی روش سود یا جدول بازپرداخت را مشخص نمیکند.
مثال کاملاً فرضی: دو برنامه ساختهشده «الف» و «ب»، هر دو ۳۰ میلیون تومان خالص دریافتی در شروع و دوره سهماهه دارند. در این مثال هیچ هزینه جدا یا کسری اولیه فرض نمیشود و هر دو دقیقاً ۳۳ میلیون تومان پرداخت دارند. این اعداد پیشنهاد سیم یار یا هیچ بانک نیستند و برنامه «الف» به سیمکارت و «ب» به طلا نسبت داده نمیشود.
- برنامه الف: ماه اول ۱ میلیون، ماه دوم ۱ میلیون و ماه سوم ۳۱ میلیون تومان؛ در ماه پایانی ۳۰ میلیون اصل و ۱ میلیون پرداخت ماهانه جمع میشوند.
- برنامه ب: در پایان هر ماه ۱۱ میلیون تومان؛ سه پرداخت برابر، در مجموع ۳۳ میلیون تومان.
در هر دو، تفاوت مجموع پرداخت و پول اولیه ۳ میلیون تومان است؛ اما بیشترین پرداخت یک ماه در الف ۳۱ و در ب ۱۱ میلیون تومان است. از این تفاوت، بهتر بودن قطعی یکی را نتیجه نگیرید؛ باید زمان منابع مالی خود را با تعهدها تطبیق دهید. این تفاضل نیز نرخ مؤثر سالانه نیست. اگر هزینه، کسری اولیه یا تاریخ پرداخت تغییر کند، مثال دیگر مبنای مقایسه نیست.
۶. تسویه، تأخیر و آزادسازی چگونه ثبت میشود؟
برای هر گزینه از متن قرارداد روشن کنید: پرداخت جزئی چگونه منظور میشود، تأخیر چه اثری دارد، تسویه زودتر چگونه محاسبه میشود و پس از تسویه چه مدارک و اقدامهایی برای آزادسازی لازم است. تمدید، بخشودگی، بازپرداخت هزینه یا مهلت تازه را بدون شاهد همان قرارداد، امکان قطعی فرض نکنید. در این راهنما شرط حقوقی تازه یا تعهد یکسان برای طرفین ساخته نمیشود.
برای سیمکارت، نتیجه موردانتظار را مشخص کنید: وضعیت نام مالک، امکان استفاده و اقدام اپراتوری لازم، اگر در قرارداد آمده باشد. برای طلا، قطعات بازگرداندهشده را با مشخصات و رسید تحویل تطبیق دهید و روش رسیدگی به مغایرت را از قبل بپرسید. رسید پرداخت و رسید آزادسازی را دو سند جدا در پرونده نگه دارید. چکلیست قرارداد وثیقه سیمکارت پرسشهای مربوط به آن مسیر را تکمیل میکند.
برگه نهایی مقایسه؛ جای خالی را با وعده پر نکنید
جدول زیر ابزار پیشنهادی بررسی است، نه رتبهبندی وثیقهها یا فهرست شروط قانونی. برای هر پیشنهاد پاسخ مکتوب و تاریخ آن را کنار این پرسشها ثبت کنید. اگر پاسخ هنوز روشن نیست، همان مورد را «در انتظار توضیح» بنویسید و قبل از تحویل یا امضا پیگیری کنید.
| محور | پیشنهاد با سیمکارت | پیشنهاد با طلا |
|---|---|---|
| طرف و نوع قرارداد | نام طرف، عنوان خدمت و نسخه سند | نام طرف، بانک یا خصوصی بودن و نسخه سند |
| ارزیابی | هویت خط، مرجع قیمت و تاریخ پیشنهاد | قطعات، وزن، عیار و نتیجه ارزیابی |
| دسترسی و تحویل | مالک ثبتشده، استفاده، قبض و اقدام انتقال احتمالی | رسید قطعات، مسئول دریافت و شرایط نگهداری |
| پول دریافتی و هزینه | خالص دریافتی، کسریها و همه پرداختها | خالص دریافتی، کسریها و همه پرداختها |
| تقویم پرداخت | اصل و هزینه هر مرحله؛ تعهد پایانی احتمالی | اصل و هزینه هر مرحله؛ تعهد پایانی احتمالی |
| پایان یا مشکل قرارداد | تسویه، تأخیر، مانده و اقدام آزادسازی | تسویه، تأخیر، مانده و تطبیق قطعات بازگشتی |
بانک مرکزی در هشدار ۸ خرداد ۱۴۰۴ درباره سامانههای جعلی تسهیلات، یک ادعای مشخص را تکذیب و درباره جمعآوری اطلاعات اشخاص هشدار داده است. منبع پیشنهاد و مسیر ارسال مدارک را بررسی کنید؛ این هشدار مجوز یا حکم درباره همه پیشنهادهای خصوصی نیست. برای نظم پرونده، راهنمای آمادهسازی مدارک متقاضی و ضامن مفید است، اما مدارک بانک را به قرارداد خصوصی تعمیم ندهید.
اگر هدف شما پس از بررسی، خرید سیمکارت است، موجودی واقعی و شرایط همان خرید را جدا بخوانید. برای فهرست خالی یا فروش غیرفعال، از پشتیبانی سیم یار درباره پیشنهاد قابل بررسی بپرسید. خرید فوری، اعتبار موجود یا دریافت قطعی وام از این مقاله نتیجه نمیشود.
پرسشهای متداول
وثیقه سیمکارت بهتر است یا طلا؟
از نام دارایی حکم کلی ندهید. دو پیشنهاد مشخص را با طرف و نوع قرارداد، ارزشگذاری، دسترسی، خالص دریافتی، تقویم پرداخت و آزادسازی مقایسه کنید. برای گزینهای با اطلاعات ناقص، نتیجه قطعی ننویسید.
قیمت خرید دارایی همان مبلغ قابل دریافت است؟
در مقایسه، قیمت خرید، ارزیابی اعلامشده و خالص دریافتی را جدا ثبت کنید. مبلغ قابل بررسی و نسبت آن به وثیقه باید از پیشنهاد معتبر همان طرف گرفته شود؛ نسبت همگانی در این راهنما تعیین نشده است.
میتوان از خبر قدیمی بانک، شرایط امروز وام طلا را برداشت کرد؟
خبر تاریخی فقط آنچه را در زمان انتشار گفته نشان میدهد. مبلغ، مدارک، زمان و امکان پذیرش امروز را از بانک همان طرح بررسی کنید؛ خبر بانک به پیشنهاد خصوصی هم تعمیم داده نمیشود.
چرا دو برنامه با مجموع پرداخت برابر متفاوتاند؟
زمان پرداخت و اندازه هر تعهد ممکن است متفاوت باشد. در مثال فرضی این مقاله، هر دو مجموعاً ۳۳ میلیون تومان پرداخت دارند، اما پرداخت پایانی الف ۳۱ میلیون و هر پرداخت ب ۱۱ میلیون تومان است؛ این تفاوت بر برنامه تأمین پول اثر دارد.
پس از پرداخت آخر، آزادسازی را چگونه پیگیری کنیم؟
مانده و تأیید تسویه را از مرجع همان قرارداد بگیرید و اقدام آزادسازی، سند نتیجه و روش رسیدگی به مغایرت را طبق متن بررسی کنید. رسید وجه را بدون بررسی، رسید بازگشت طلا یا انجام انتقال اپراتوری فرض نکنید.
منابع و تاریخ بررسی
- بانک ملی؛ خبر وثیقه طلا در کارگشایی، ۲۶ آبان ۱۴۰۴بررسی:
- همراه اول؛ شرایط و مدارک رسمی نقلوانتقال تلفن همراهبررسی:
- رویال مینت؛ تعریف فنی عیار و نسبت خلوصبررسی:
- بانک مرکزی؛ هشدار سامانههای جعلی تسهیلات، ۸ خرداد ۱۴۰۴بررسی:
منابع در ۲۲ مهر ۱۴۰۵ بررسی شدند. جدول، ابزار پیشنهادی مقایسه و برنامههای عددی کاملاً فرضیاند؛ نرخ، قیمت روز، مجوز، نگهداری یا دریافت وام تضمین نشده است. تعریف فنی عیار، حکم مقررات ایران یا اصالت قطعه نیست.
شماره متناسب با نیازتان را بررسی کنید
اگر قصد خرید سیمکارت دارید، موجودی و برنامه همان پیشنهاد را جدا از تأمین مالی با وثیقه بررسی کنید. در صورت خالی بودن فهرست یا غیرفعال بودن فروش، درباره شماره و شرایط قابل بررسی با پشتیبانی در ارتباط باشید؛ این بخش ثبت درخواست وام نیست.
بررسی موجودی سیمکارتها